TotalEnergies et l’impôt français : comment un géant peut ne rien devoir au fisc
Un groupe qui gagne des milliards dans le monde, quatrième capitalisation du CAC 40, plus de 30 000 salariés en France, et pourtant certaines années, zéro impôt sur les sociétés à payer dans l’Hexagone. Même la surtaxe votée spécialement pour taxer les super-profits des grandes entreprises ne le touche pas. Comment est-ce possible ? Est-ce légal ? La réponse tient en trois couches : une règle fiscale fondamentale, une réalité industrielle douloureuse, et une zone grise que personne, à l’extérieur, ne peut totalement éclaircir.
L’impôt sur les sociétés ne taxe pas la richesse mondiale d’un groupe, mais les bénéfices réalisés dans chaque pays, séparément. Une multinationale est imposée filiale par filiale, territoire par territoire.
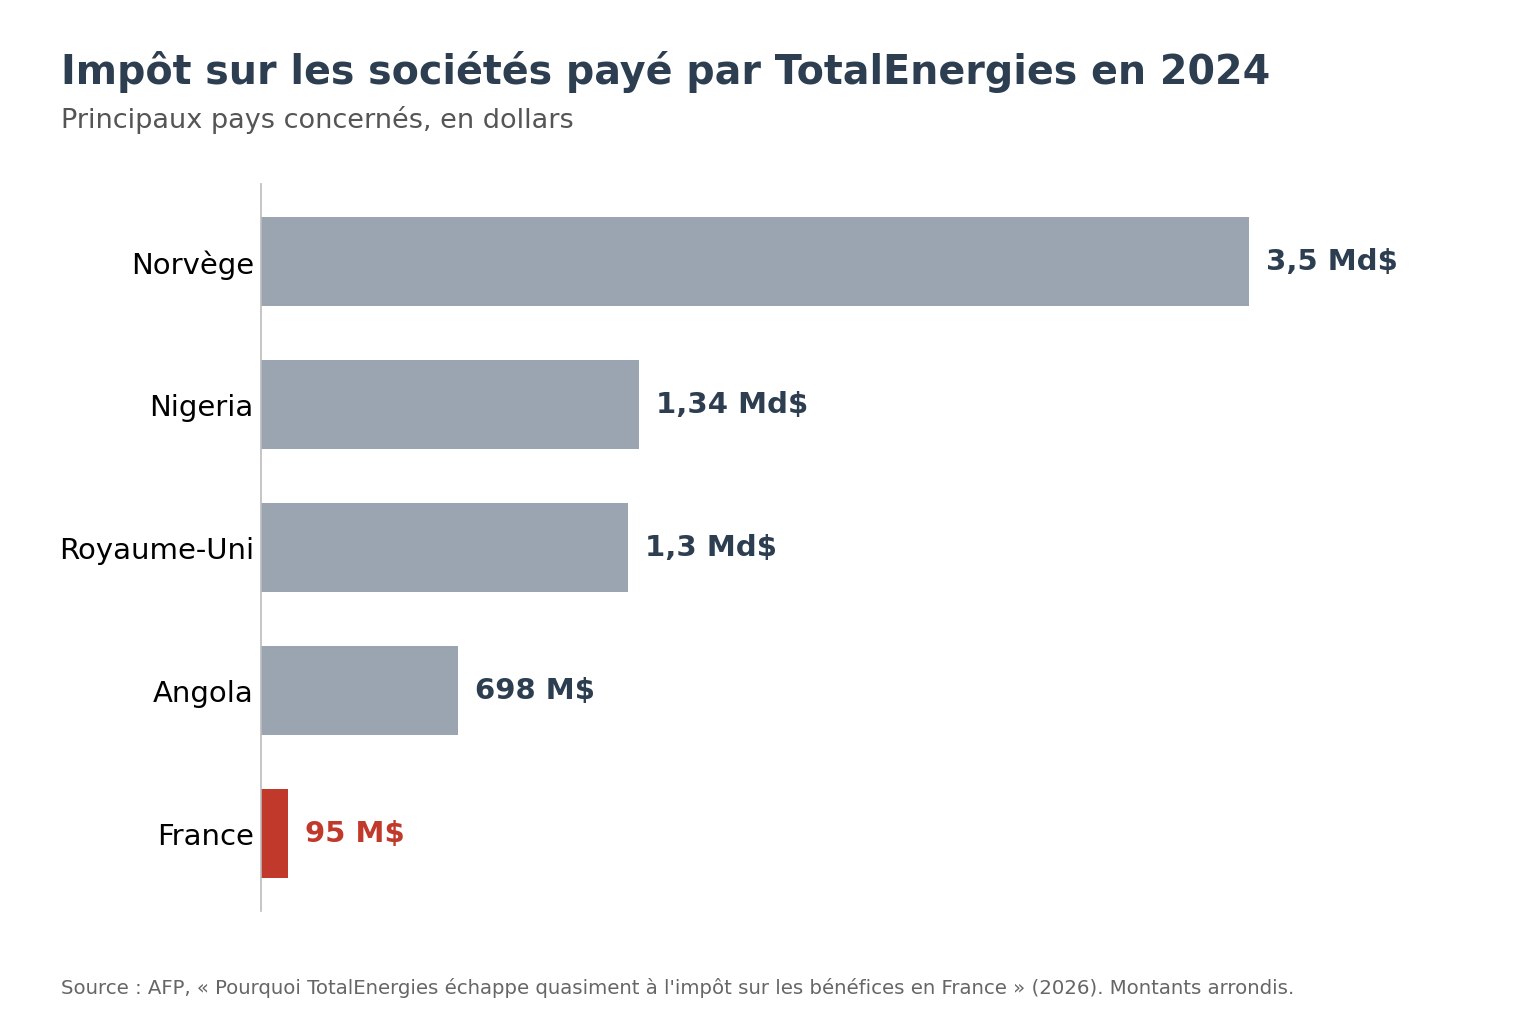
Or TotalEnergies extrait son pétrole là où sont les gisements, pas en France. En 2024, ses principaux impôts ont été payés en Norvège (3,5 milliards de dollars), au Nigeria (1,34 milliard), au Royaume-Uni (1,3 milliard) et en Angola (698 millions). En France, seulement 95 millions de dollars, indique l’AFP. Le groupe paie donc massivement, mais ailleurs. La vraie question n’est pas « paie-t-il l’impôt ? », mais « où le paie-t-il, et pourquoi pas ici ? ».
Une activité française déficitaire
Ce que TotalEnergies possède en France, ce ne sont pas des puits de pétrole, mais des raffineries et de la chimie. Un secteur en crise profonde en Europe, écrasé par la concurrence et les coûts de l’énergie.
Fin 2025, la filiale Raffinage-Chimie France affichait un déficit cumulé de 5,5 milliards d’euros. Devant les députés, Patrick Pouyanné a détaillé une réalité que peu imaginaient : sur les dix derniers exercices, six ont été déficitaires en France (2018, 2019, 2020, 2021, 2024 et 2025). Seuls 2022 et 2023, années de flambée des prix, ont été bénéficiaires. TotalEnergies ne paie donc pas « zéro impôt chaque année » : il paie quand son activité française gagne de l’argent, et ne paie pas quand elle en perd. On ne taxe pas un bénéfice qui n’existe pas.
Le report des déficits
Quand une entreprise perd de l’argent, le droit fiscal lui permet de déduire cette perte de ses bénéfices futurs. C’est une règle de bon sens : on taxe la rentabilité moyenne, pas une année isolée. En France, ce report est plafonné à 50 % du bénéfice net, plus un million d’euros.
Les pertes du raffinage français ont ainsi « effacé » les bénéfices des années fastes. Pour Patrick Pouyanné, ce dispositif est essentiel, et il assure que le groupe préférerait largement faire des profits en France et payer l’impôt et la surtaxe.
Optimisation, abus de droit, fraude : trois mondes à ne pas confondre
Réduire son impôt n’est pas interdit. Un entrepreneur qui installe sa filiale au Luxembourg ne fait, en soi, rien d’illégal.
La ligne rouge, c’est l’abus de droit : un montage fictif ou purement fiscal peut être redressé, avec des majorations de 40 % à 80 %.
Vient enfin la fraude, qui change de registre : ce n’est plus un redressement, c’est un délit pénal, passible de prison et de millions d’euros d’amende.
Entre les deux, une zone grise existe. C’est là que se logent les débats sur les grands groupes, et c’est précisément là qu’on ne peut pas trancher.
Les critiques ne contestent pas les déficits. Ils s’interrogent sur leur origine.
L’Observatoire des multinationales, un média associatif qui enquête sur les grandes entreprises, soupçonne un recours aux prix de transfert, ces prix auxquels les filiales d’un même groupe se facturent des biens et services. Un prix artificiel peut, en théorie, déplacer un bénéfice d’un pays vers un autre. L’économiste Gabriel Zucman relève lui une anomalie : le groupe ne déclare aucun bénéfice en France année après année, alors qu’il y emploie plus de 30 000 salariés.
Face à cela, Patrick Pouyanné oppose un argument difficile à balayer. TotalEnergies, dit-il, est l’entreprise française qui paie le plus d’impôts sur les bénéfices dans le monde, avec un taux moyen de 43 %. Si le groupe était doué pour délocaliser ses profits vers des paradis fiscaux, il ne paierait pas un tel taux.
Qui a raison ? Impossible de trancher avec les seules sources publiques. Rien n’établit un abus de droit ou une fraude. Mais le secret fiscal joue contre l’entreprise : l’administration ne commente jamais les dossiers particuliers, et le public ne saura jamais ce qu’elle a réellement contrôlé. Un soupçon existe donc. Il ne vaut pas preuve, mais il ne se dissipe pas non plus.
La surtaxe qui ne touche pas
La surtaxe sur les grandes entreprises, maintenue pour 2026, devait concerner environ 300 entreprises françaises. TotalEnergies y échappe pour 2025, non par exemption, mais parce qu’elle repose, comme l’impôt normal, sur le bénéfice fiscal français. Sans bénéfice, pas de base taxable. À la place, le groupe paiera environ 170 à 175 millions d’euros de taxe sur les rachats d’actions.
Ce que l’affaire révèle vraiment
Le cas TotalEnergies ne démontre ni fraude, ni faille évidente. Il montre surtout qu’un impôt national peut passer à côté d’un groupe mondial sans que personne n’ait enfreint la loi.
Un groupe peut extraire, raffiner, vendre, employer des dizaines de milliers de personnes dans un pays, et néanmoins ne rien devoir à son fisc, parce que ses profits naissent ailleurs et que son activité locale perd de l’argent. Tout est conforme. Et pourtant, le résultat heurte le sens commun de l’équité fiscale.
La vraie question n’est pas de savoir si TotalEnergies triche. Elle est de savoir si un système qui permet ce résultat, légalement, année après année, est encore acceptable.
Sources
- Presse-citron, « Pourquoi TotalEnergies ne va pas payer de taxe sur ses super-profits ? » (bénéfice 2025)
- L’Info Durable, « Surtaxe sur les entreprises : TotalEnergies y échappe en 2025, faute de bénéfices en France »
- AFP, « Pourquoi TotalEnergies échappe quasiment à l’impôt sur les bénéfices en France » (2026)
- Observatoire des multinationales, « Les activités de « trading », une part considérable des profits de TotalEnergies »
- Assemblée nationale, audition du PDG de TotalEnergies, session 2025-2026
- LCP, réponse de Gabriel Zucman à Patrick Pouyanné
- Légifrance : CGI art. 1729 et 1741, LPF art. L64 et L64 A
- Image de couverture : Station TotalEnergies à Casablanca (Maroc). Photo : Bertrand SOUBEYRAND / Wikimedia Commons, CC BY-SA 4.0
Idiatou Conde